Eylül 2026'da Sermaye Piyasası Kurulu (SPK), yedi portföy yönetim şirketinin fonlarını alım satıma kapattı ve 131 fonun tasfiyesine karar verdi. Bu fonlarda yaklaşık 890 milyar TL varlık ve 455.758 yatırımcı bulunuyor. Bu büyüklük, Türkiye'deki yatırım fonu sektörünün yaklaşık onda birine denk geliyor.
Bu tablo bir günde oluşmadı. Aylar içinde biriken bir yapının, birkaç gün içinde çözülmesiyle ortaya çıktı. Bu yazıda krizi beş soru üzerinden ele alıyoruz: Döngü nasıl kuruldu? Neden bir banka koşusuna dönüştü? Yatırımcı ne kaybetti? Endeks nasıl etkilendi? Ve SPK'nın yeni kuralları bu döngüyü nasıl kırıyor?
Amacımız, olanları sade bir dille ve verilerle anlatmak. Soruşturma sürmektedir; yazıdaki iddialar yargı kararıyla kesinleşmemiştir.
Kısaca
- Mekanizma: Bazı fonlar, borsada az sayıda payı dolaşan hisselerde çok büyük pozisyonlar biriktirdi. Fonun alımları fiyatı, fiyat fonun getirisini, getiri de yeni parayı yukarı taşıdı.
- Kırılma: Para girişi durduğunda, fiyatı taşıyan tek alıcı ortadan kalktı. Günlük geri ödeme vaat eden fonlar, satılamayan hisselerle baş başa kaldı.
- Sonuç: Beş hisse sekiz seans üst üste taban oldu ve yaklaşık %57 değer kaybetti. BIST 100 on günde %7,1 geriledi.
- Düzenleme: SPK'nın 28 Ağustos 2026 rehberi döngünün her halkasını ayrı ayrı hedefliyor. Kural krizi yaratmadı; krizin büyümeye devam etmesini durdurdu.
Ne Oldu? Kısa Zaman Çizelgesi
| Tarih | Gelişme |
|---|---|
| 2025 son çeyrek | SPK, bazı fonların fiili dolaşımı düşük paylarda ekonomik gerçeklikle açıklanamayan fiyat hareketlerine yol açtığını tespit etti. |
| 2 Aralık 2025 | Finansal İstikrar Komitesi konuyu ele aldı; ertesi gün SPK bünyesinde çalışma grubu kuruldu. |
| 18 Aralık 2025 | Serbest fonlar için nitelikli yatırımcı eşiği 1 milyon TL'den 10 milyon TL'ye çıkarıldı. |
| Haziran 2026 | MSCI, Türkiye'de olası koordineli işlemler ve fiili dolaşım hesaplamaları konusunda uyardı. |
| 28 Ağustos 2026 | SPK, Yatırım Fonlarına İlişkin Rehber'de kapsamlı değişiklik yaptı. |
| 15 Eylül 2026 | Pusula Portföy, fonlarında geri ödeme güçlüğü açıkladı. |
| 16 Eylül 2026 | Tera Portföy'ün bir para piyasası fonunda ve bir hisse senedi fonunda temerrüt açıklandı. BIST 100 günü %5,54 düşüşle kapattı. |
| 17 Eylül 2026 | SPK, yedi portföy yönetim şirketinin fonlarını TEFAS'ta alım satıma kapattı ve 131 fon için tasfiye kararı aldı. |
| 21 Eylül 2026 | Tasfiye süresi 3 aydan 6 aya uzatıldı. |
1. Manipülasyon Nasıl İşler?
Bir fonun getirisi, portföyündeki hisselerin fiyatı kadar gerçektir. O fiyatı fonun kendisi oluşturuyorsa, getiri yalnızca kâğıt üzerinde vardır.
Başlangıç noktası: sığ bir hisse
Her şirketin paylarının tamamı borsada işlem görmez. Büyük bir kısmı ana ortakların elindedir. Borsada gerçekten alınıp satılan kısma fiili dolaşımdaki pay denir. Fiili dolaşımı düşük ve günlük işlem hacmi sınırlı bir hisse, küçük bir alım baskısıyla bile büyük fiyat hareketleri yapabilir. Döngünün başlangıç noktası böyle bir hissedir.
Kendi kendini besleyen döngü
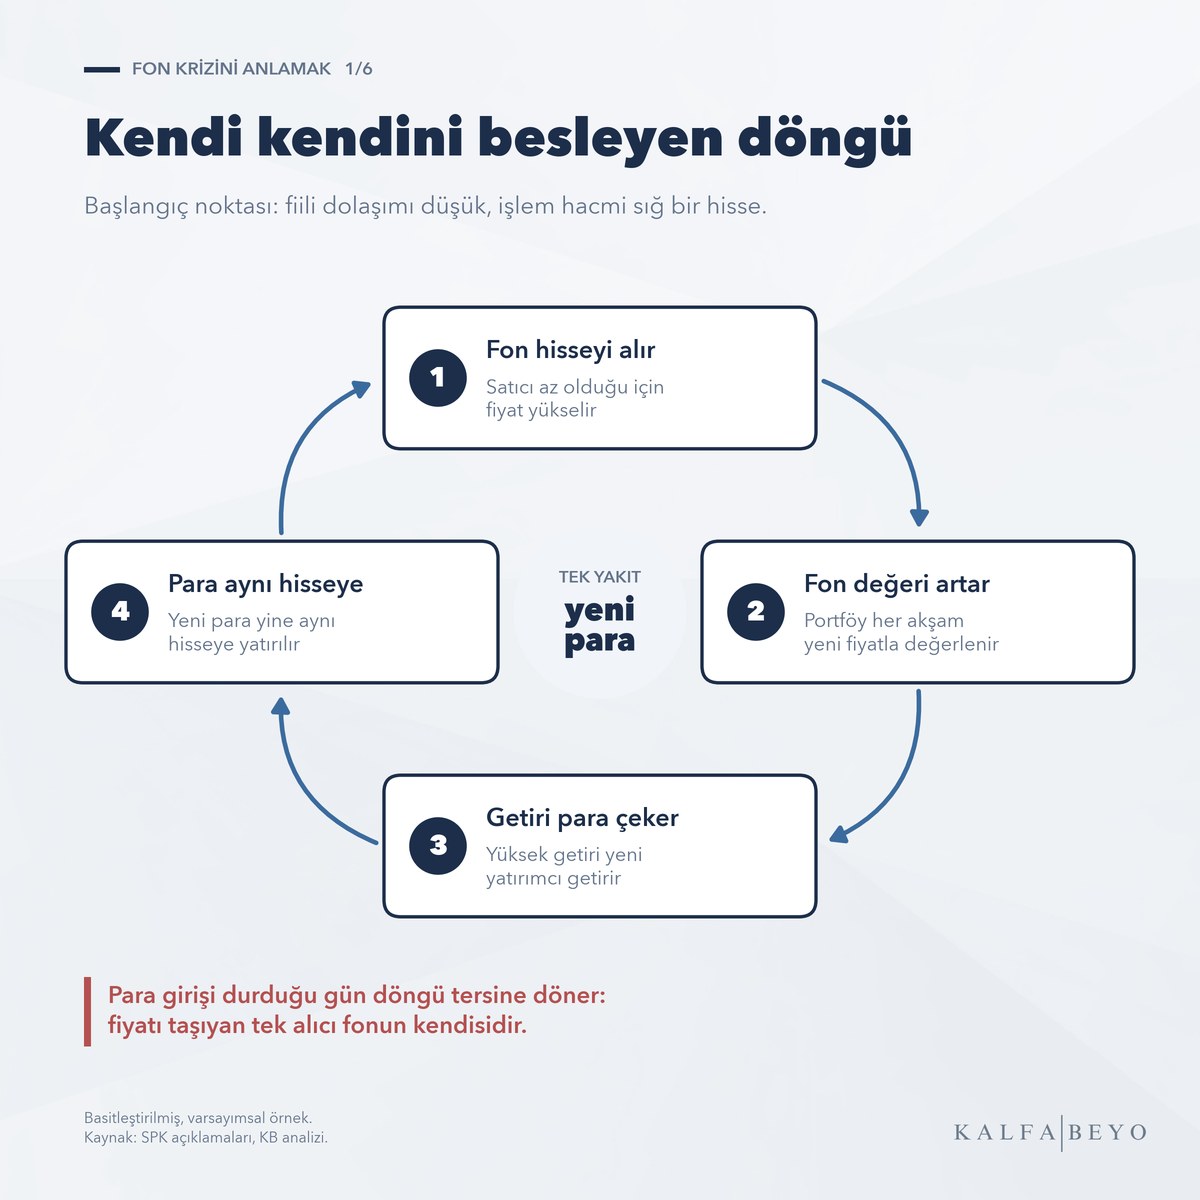
Döngü dört adımda kendini tekrar eder:
- Fon hisseyi alır. Tahtada satıcı az olduğu için fiyat yükselir.
- Fon değeri artar. Fonun portföyü her akşam bu yeni fiyatla değerlenir; fonun birim fiyatı da yükselir.
- Getiri para çeker. Yüksek getiri, yeni yatırımcıları fona çeker.
- Para aynı hisseye girer. Yeni gelen para yine aynı hisseye yatırılır ve fiyat tekrar yükselir.
Döngünün tek bir şartı var: her gün bir öncekinden fazla yeni para.
Basit bir örnek
Şirket A'nın 100 milyon payı olsun. Bunun yalnızca 20 milyonu borsada fiilen dolaşımda. Günlük işlem hacmi 200 bin pay.
Fon, her gün tahtadaki satışların önemli bir kısmını toplar. Birkaç ay sonra dolaşımdaki payların %40'ına, yani 8 milyon paya sahiptir. Ekranda büyük bir kâr görünür.
Ancak bu pozisyonu satmak, günlük hacmin tamamı kullanılsa bile 40 işlem günü sürer. Pratikte ilk büyük satış emri fiyatı aşağı çeker. Ekrandaki kâr, satılabilir bir kâr değildir.
Gerçek piyasadaki izler
Kamuya açıklanan veriler, bu yapının izlerini gösteriyor:
- Tera fonları, 1 Eylül itibarıyla Destek Finans Faktoring'in (DSTKF) sermayesinin %10,20'sini tutuyordu. Bu oran, borsada fiilen dolaşan payların %39,41'ine karşılık geliyordu.
- Pusula fonlarının Gündoğdu Gıda sermayesindeki payı %38,67, Katılımevim'deki payı %25,59'du.
- DSTKF, Şubat 2025'teki yaklaşık 50 TL seviyesinden Temmuz 2026'da 3.920 TL'ye çıktı. Bu, 17 ayda yaklaşık 78 katlık bir artış demek.
İkinci kanal: para piyasası fonları
SPK'ya göre risk yalnızca hisse fonlarından gelmiyordu. Kurulun açıklamasına göre para piyasası fonları ve hisse senedi serbest fonları, ilişkili taraflar arasında teminatsız borçlanma yoluyla da sistemik risk oluşturuyordu.
Para piyasası fonları, yatırımcıya en likit ve en düşük riskli ürün olarak sunulur. Bu fonların kaynaklarının grup şirketlerine teminatsız biçimde aktarılması, en güvenli görünen ürünü döngünün finansman kaynağına dönüştürür.
2. Banka Koşusu Neden Kaçınılmazdı?
Bir fon, en likit olmayan varlığı kadar likittir. Birkaç gün içinde geri ödeme vaat eden bir fon aylarca satılamayacak hisse tutuyorsa, banka koşusu bir olasılık değil, bir zamanlama meselesidir.
Likidite uyumsuzluğu
Sorunun adı likidite uyumsuzluğu: Fonun yükümlülüğü kısa vadeli, varlıkları ise uzun sürede nakde dönebilen türden.
Basit bir örnekle: Fonun 100 TL'lik portföyünün 20 TL'si nakit ve likit varlık, 80 TL'si sığ hisse olsun. Geri ödeme süresi birkaç iş günü.
- İlk çıkan %20, nakitten ve son açıklanan fiyattan eksiksiz ödenir.
- Sonraki çıkışlar için fon hisse satmak zorundadır. Tahtada alıcı yoktur; fiyat taban olur.
- Fonun birim fiyatı düşer. İçeride kalanlar, beklemenin kendi aleyhlerine işlediğini görür.
- Herkes aynı anda çıkmak ister.
Panik değil, rasyonel davranış
Koşu için panik gerekmez; rasyonel davranış yeterlidir. İlk çıkan tamamını alır, son çıkan kalanını. Bunu gören her yatırımcı için en mantıklı hamle, bir an önce çıkmaktır. Banka koşusunu panik başlatmaz. Varlıklar ile geri ödeme vaadi arasındaki vade farkı başlatır; panik yalnızca hızlandırır.
Eylül'de ne yaşandı?
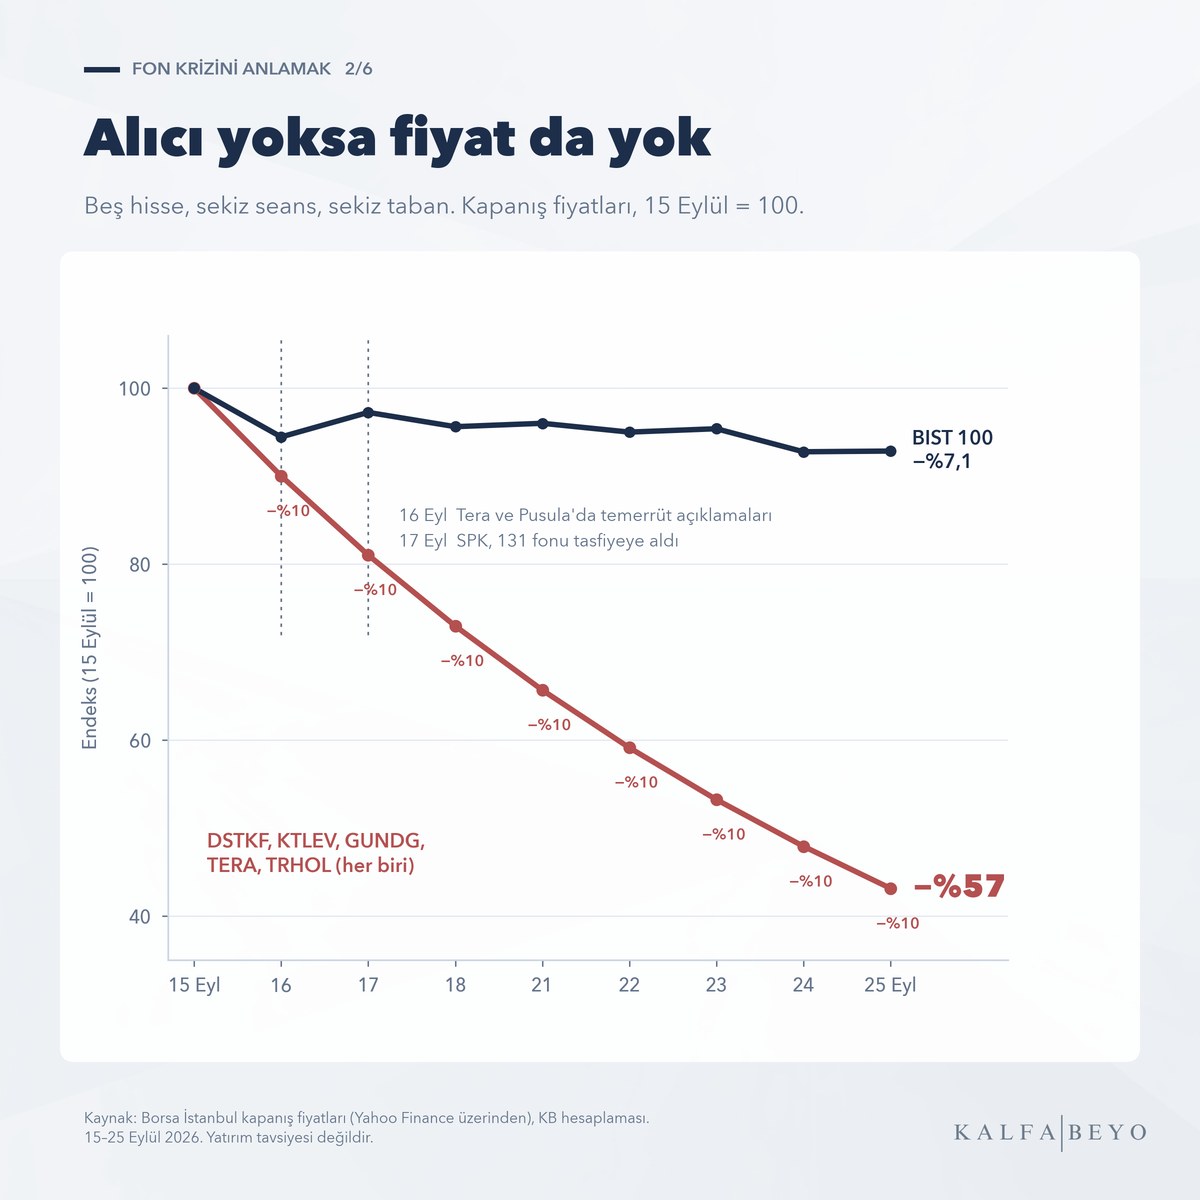
Takvim bu sırayı izledi. 15 Eylül'de Pusula Portföy geri ödeme güçlüğü açıkladı. 16 Eylül'de Tera Portföy'ün bir para piyasası fonunda ve bir hisse senedi fonunda temerrüt açıklandı. Aynı gün altı serbest fonda fiyatlama aylığa çevrildi ve ödemeler değerlemeden sonraki 10. iş gününe ertelendi. 17 Eylül'de SPK fonları alım satıma kapattı.
Fiyatlar tabloyu doğruluyor. 16–25 Eylül arasında DSTKF, KTLEV, GUNDG, TERA ve TRHOL paylarının her biri sekiz seans üst üste taban fiyattan kapandı. Toplam kayıp yaklaşık %57. Taban serisi çok sayıda satıcı olduğunu değil, hiç alıcı olmadığını gösterir.
3. Yatırımcı Nasıl Etkilendi?
Ekranda görünen fon değeri ile yatırımcının eline geçecek tutar arasındaki fark, bu krizin asıl maliyetidir.
Üç yatırımcı grubu
Tüm yatırımcılar aynı şekilde etkilenmedi:
- Erken çıkanlar: Şişirilmiş birim fiyattan ve fonun likit varlıklarıyla ödendiler. Aldıkları fazla, fonda kalanların payından çıktı.
- Kapanışta içeride kalanlar: Paraları 6 aya kadar tasfiye sürecinde. Alacakları tutar son açıklanan birim fiyat değil, varlıkların satılabildiği fiyat olacak.
- İlgili hisselerin doğrudan sahipleri: Sekiz seanslık taban serisinde çıkış imkânı bulamadılar.
Ekrandaki değer, eldeki değer değildir
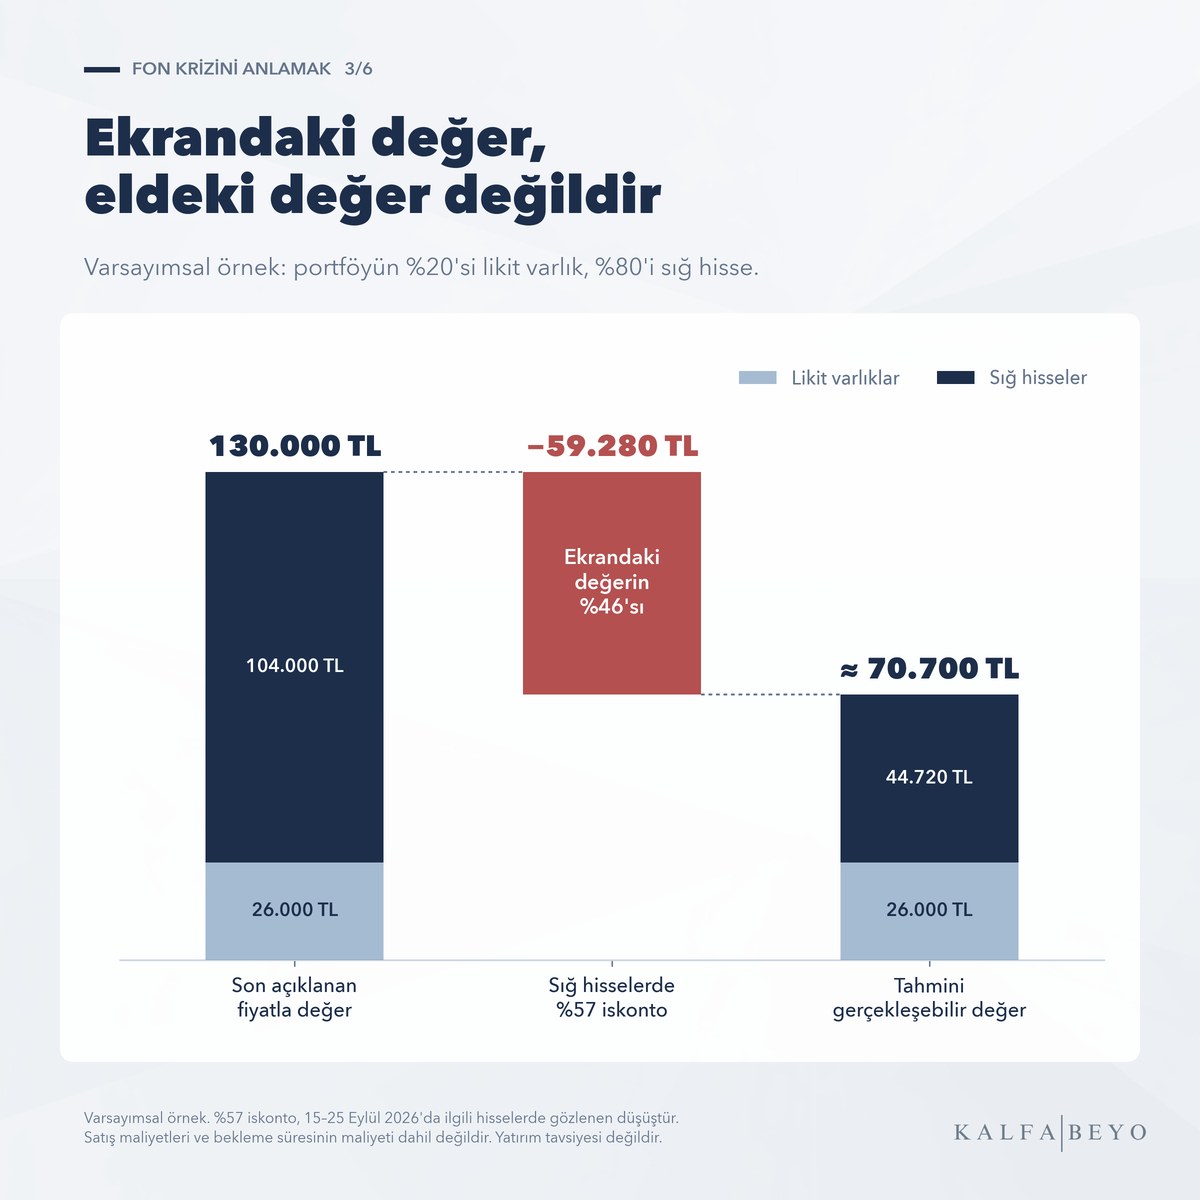
İkinci grup için varsayımsal bir örnek:
- Son açıklanan fiyatla hesap değeri: 130.000 TL
- Portföyün %20'si likit, %80'i sığ hisse
- Sığ hisseler, kriz haftasında gözlenen %57'lik düşüşle satılırsa:
- Likit kısım: 26.000 TL
- Hisse kısmı: 104.000 TL × 0,43 = 44.720 TL
- Tahmini gerçekleşebilir değer: yaklaşık 70.700 TL
Bu örnekte ekrandaki değerin yaklaşık %46'sının satılabilir bir karşılığı yok. Satış maliyetleri ve altı ay beklemenin yüksek faiz ortamındaki fırsat maliyeti bu hesaba dahil değil.
Tasfiye nasıl işliyor?
Tasfiyeyi Tera fonları için İş Bankası, diğer altı grubun fonları için Ziraat Bankası yürütüyor. Bankalar fon varlıklarının kontrolünü alıyor, bekleyen talepleri ve yükümlülükleri netleştiriyor ve varlıkları piyasa derinliğini gözeterek satıyor. Ödemelerin, varlıklar satıldıkça kademeli ve orantılı yapılması bekleniyor.
Birim fiyat, bir fonun değerine dair bir tahmindir; garantisi değildir. Bu tahmin, portföyün o fiyattan satılabileceği varsayımına dayanır.
4. Manipülasyon Endeksi Nasıl Etkiler?
Manipüle edilen bir hisse yalnızca kendi yatırımcısını etkilemez. Bir endekse girdiği anda, o endeksi takip eden herkesi yapay fiyatın alıcısı hâline getirir. Bu etki üç aşamada işler.
Giriş
Şişen fiyat, şirketin piyasa değerini büyütür. Hisse BIST 30 veya BIST 100 gibi endekslere girer. Endeks fonları ve endeksi referans alan portföyler, hisseyi endeks ağırlığı oranında almak zorunda kalır. Döngüye ikinci ve tamamen yasal bir alıcı eklenir.
Ağırlık
Endeks ağırlıkları, fiili dolaşımdaki paylara göre hesaplanır. İlişkili fonların elindeki paylar "dolaşımda" sayıldığında hisse, olduğundan daha likit ve daha ağır görünür. MSCI, Haziran 2026'da bu konuda uyardı ve Kasım 2026 endeks gözden geçirmesine kadar somut ilerleme beklediğini açıkladı.
Çıkış
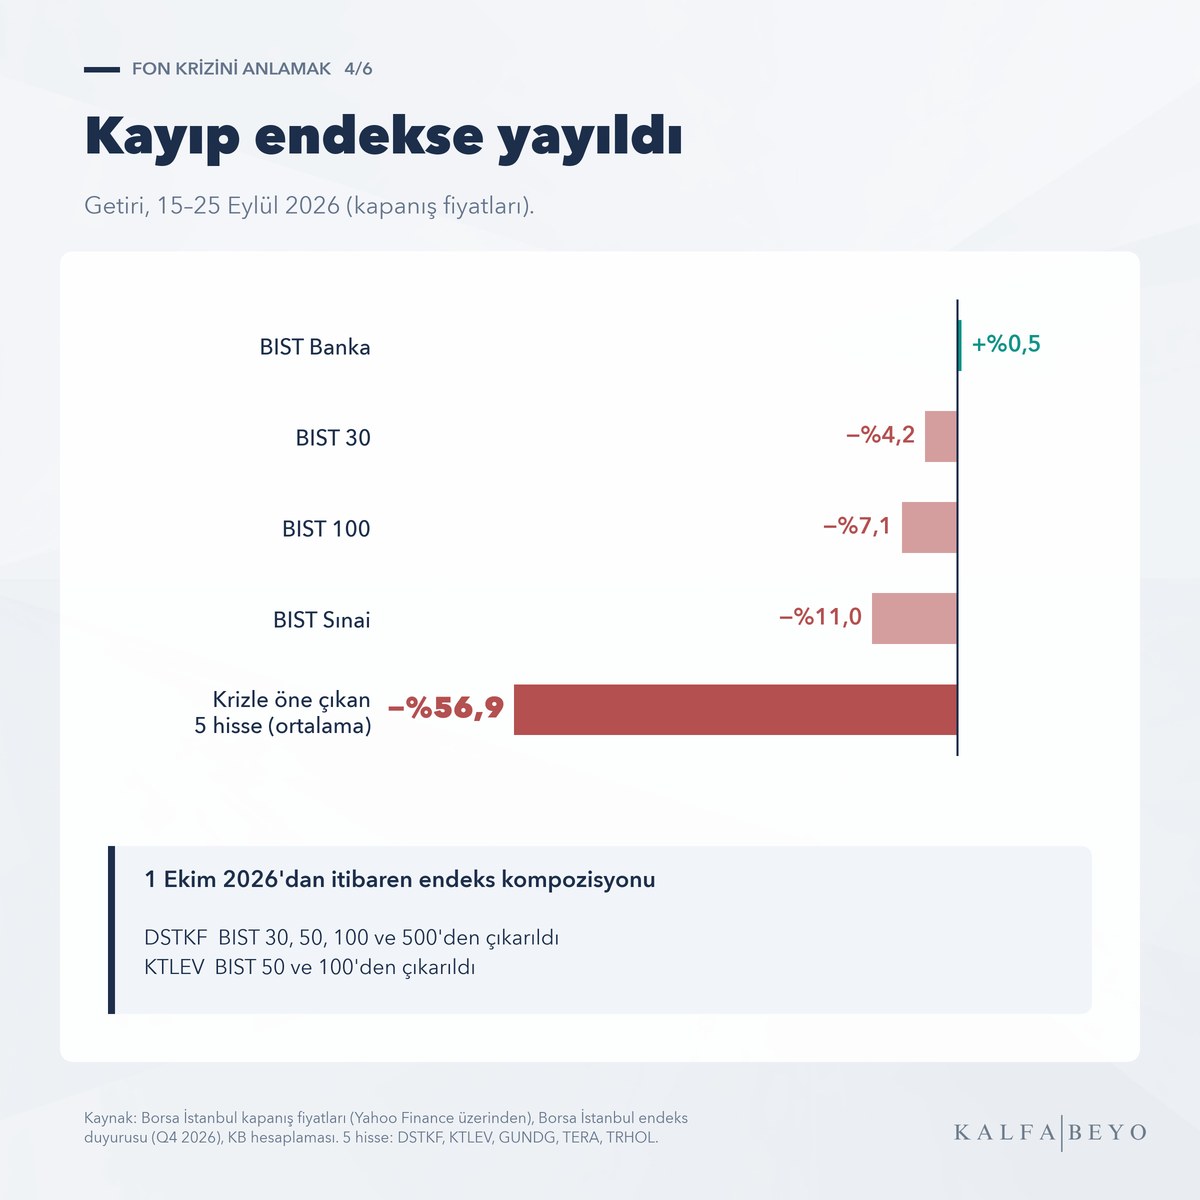
Fiyat çöktüğünde endeks, kaybı tüm yatırımcılarına dağıtır:
- 16 Eylül: BIST 100 %5,54 düştü; devre kesici uygulandı.
- 15–25 Eylül: BIST 100 %7,1, BIST 30 %4,2, BIST Sınai %11,0 geriledi. Krizle öne çıkan beş hisse ortalama %57 kaybetti.
- 1 Ekim 2026: DSTKF; BIST 30, 50, 100 ve 500 endekslerinden, KTLEV ise BIST 50 ve 100'den çıkarıldı.
Ülke boyutu
Yabancı yatırımcı Türkiye'ye çoğunlukla bir endeks üzerinden bakar. Endeksin güvenilirliğine dair her soru işareti, doğrudan ülke risk primine yansır. Endeks, piyasanın ortak ölçüsüdür. Ölçünün içine giren her yapay fiyat; herkesin performansını, riskini ve maliyetini yanlış ölçer.
5. SPK Neden Doğru Kararı Verdi?
SPK'nın 28 Ağustos düzenlemesi krizi yaratmadı. Krizin büyümeye devam etmesini durdurdu.
Eleştiri ve cevabı
Eleştiri şu: Yeni kurallar açıklandı, üç hafta sonra fonlar çöktü; öyleyse suçlu kuraldır.
Bu okuma nedeni sonuçla karıştırıyor. Fiyatını ayakta tutmak için her gün yeni para girişine ihtiyaç duyan bir yapı, gerçekleşebilir değer açısından zaten zarardadır. Kural bu açığı yaratmadı; açığın her gün yeni yatırımcılarla büyümesini durdurdu.
Döngünün her halkasına bir kural
Yatırım Fonlarına İlişkin Rehber'deki değişiklikler, döngünün her halkasını ayrı ayrı hedefliyor:
| Döngünün halkası | Yeni kural |
|---|---|
| Sığ hisseye yoğunlaşma | BIST 30 dışındaki bir hissede tek bir serbest fon, fiili dolaşımdaki payların en fazla %2–8'ine sahip olabilir. Aynı yönetim şirketinin tüm fonları için sınır %4–16. |
| Döngüyü besleyen yeni alım | Sınırı aşan mevcut pozisyonlar artırılamaz; uyum 2026 sonuna kadar kademeli olarak tamamlanır. |
| Para piyasası fonundan grup şirketine kaynak | Portföyün en az %10'u devlet borçlanma senetlerinde tutulur; ters repo ve teminat işlemlerine yeni sınırlar gelir. |
| Hesabı verilemeyen kararlar | Fon büyüklüğünün %5'ini aşan yatırımlar için araştırma belgesi zorunludur ve 5 yıl saklanır. Her fonda en az iki portföy yöneticisi görev alır. |
| Perakende yatırımcıya erişim | Serbest fonlar için nitelikli yatırımcı eşiği 1 milyon TL'den 10 milyon TL'ye yükseltildi. |
Yoğunlaşma sınırı kademelidir ve şirketin fiili dolaşım oranına göre değişir. Örneğin fiili dolaşım oranı %40 olan bir şirkette, bir yönetim şirketinin tüm fonları dolaşımdaki payların en fazla %12'sine, yani sermayenin %4,8'ine sahip olabilir. Kamuya açıklanan verilere göre Pusula fonlarının Gündoğdu Gıda sermayesindeki payı %38,67'ydi.
Zamanlama eleştirisi
Zamanlamaya yönelik eleştiri daha güçlü bir argüman. SPK, olağandışı fiyat hareketlerini 2025'in son çeyreğinde tespit ettiğini açıkladı; kapsamlı rehber ise Ağustos 2026'da geldi. SPK bu süreyi teknik danışma ve altyapı çalışmalarıyla açıklıyor.
Ancak doğru tasarlanmış bir kuralın geç gelmesi, onu yanlış bir kural yapmaz. Ara dönemde nitelikli yatırımcı eşiği yükseltildi, TEFAS altyapısı yenilendi ve değerleme kuralları sıkılaştırıldı.
Tamamlayıcı adım: doğru fiili dolaşım
Kural setinin endeks tarafında bir tamamlayıcısı var: nihai sahibi zaten dolaşım dışı sayılan tarafların fonlar üzerinden tuttuğu payların da fiili dolaşımdan düşülmesi. SPK bu yönde bir çerçeve de getirdi.
Bu adım kritik, çünkü BIST 30 payları yoğunlaşma sınırlarından muaf. Endeks üyeliğinin yapay fiyatla kazanılmasını engelleyen şey, doğru hesaplanmış bir fiili dolaşımdır.
İyi düzenleme riski ortadan kaldırmaz; riskin görünmeden büyümesini engeller. 28 Ağustos rehberi tam olarak bunu yapıyor.
6. Bir Fona Yatırım Yapmadan Önce: Beş Soru
Bir fonun birim fiyatı, bir evin ilan fiyatı gibidir: Alıcı çıkana kadar yalnızca bir tahmindir. Bu krizden yatırımcı için çıkan en pratik ders, getiriye değil, getirinin nereden geldiğine bakmak.
- Fon ne kadar sürede nakde dönebilir? Geri ödeme süresi birkaç gün. Portföydeki hisselerin günlük işlem hacmi bu süreye uyuyor mu?
- Portföy ne kadar yoğun? En büyük beş pozisyon portföyün yüzde kaçı? Bu pozisyonlar, ilgili şirketlerin dolaşımdaki paylarının ne kadarı?
- İlişkili taraf var mı? Portföydeki şirketlerle fonu yöneten grup arasında ortaklık, halka arz aracılığı veya borç ilişkisi bulunuyor mu?
- Getiri açıklanabilir mi? Fonun getirisi benzer fonlardan ve endeksten ne kadar sapıyor? Bu sapmanın somut bir kaynağı var mı?
- Para piyasası fonunun içinde ne var? Devlet borçlanma senetleri ve mevduat mı, yoksa ilişkili şirketlerin borçlanma araçları mı?
Cevapların çoğu kamuya açık: TEFAS'taki portföy dağılım raporları, KAP'taki aylık fon raporları ve fon izahnamesi.
Sonuç
Bu krizin merkezinde karmaşık bir finansal ürün yok. Temel bir ilke var: Bir varlığın değeri, onu satabileceğiniz fiyattır. Fiyatı tek bir alıcının taşıdığı, getirisi yeni para girişine bağlı ve geri ödeme vaadi varlıklarının likiditesini aşan bir yapı, er ya da geç çözülür.
Yüksek getiri tek başına bir uyarı işareti değildir. Açıklanamayan yüksek getiri öyledir.
Kaynaklar
- SPK, Yatırım Fonlarına İlişkin Rehber Düzenleme Sürecine İlişkin Açıklama
- Euronews, Türk piyasalarında fon skandalı: Tam olarak ne oldu?
- Euronews, Turkey arrests Tera chairman as fund probe affects 450,000 investors
- Bloomberg HT, SPK'dan serbest fonlara sert fren
- CNBC-e, SPK fon düzenlemesinin şifreleri
- NTV, Tera Portföy'de neler yaşandı?
- Patronlar Dünyası, Borsa İstanbul dördüncü çeyrek endeks değişiklikleri
- Fiyat verileri: Borsa İstanbul kapanış fiyatları; hesaplamalar KB'ye aittir.
Soruşturma sürmektedir; iddialar yargı kararıyla kesinleşmemiştir. Bu yazı bilgilendirme amaçlıdır ve yatırım tavsiyesi değildir.